
Entrar na Justiça contra um banco por empréstimo consignado falso pode custar zero em taxas iniciais no Juizado Especial Cível.
No entanto, isso não significa que todo processo seja gratuito nem que advogado nunca seja necessário.
Para causas de até 40 salários mínimos, o Juizado Especial pode ser uma opção.
Até 20 salários mínimos, a parte pode ajuizar a ação sem advogado.
Acima desse limite e até 40 salários mínimos, a Lei 9.099/1995 exige assistência de advogado.
Juizado não cobra custas para abrir a ação em primeiro grau
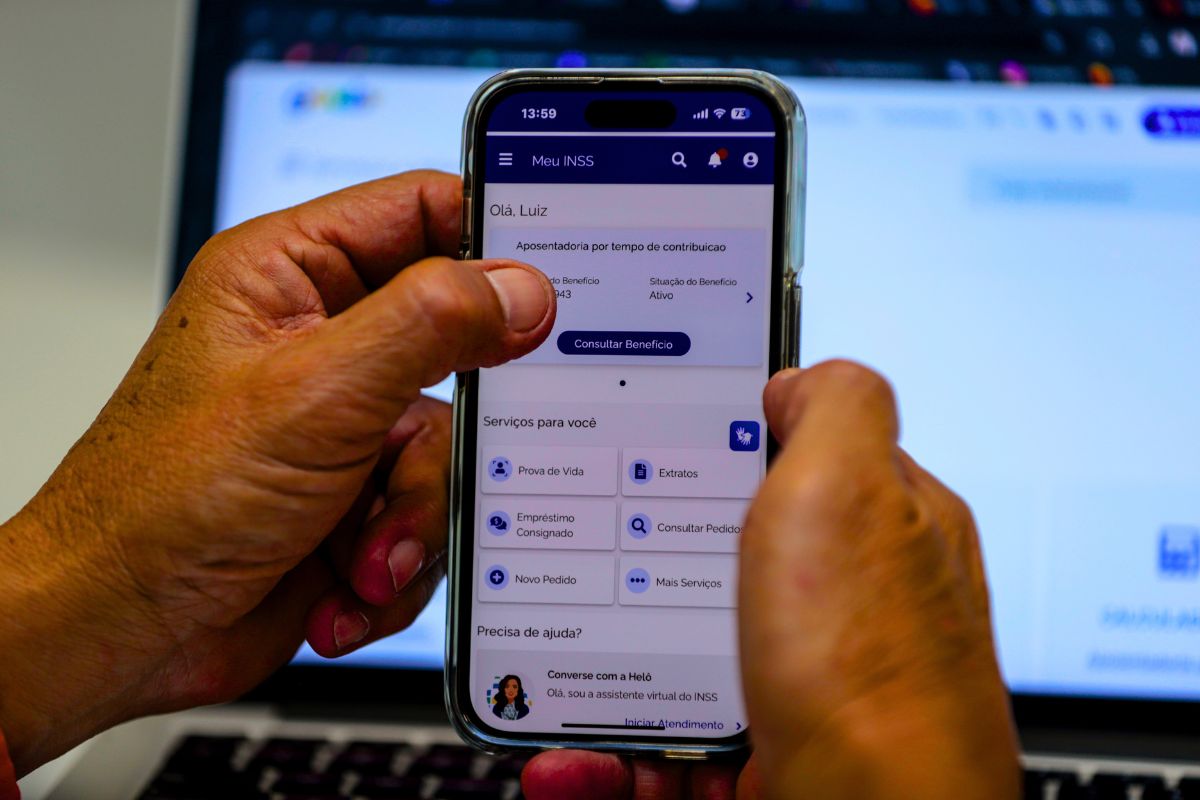
A Lei dos Juizados estabelece que o acesso em primeiro grau independe do pagamento de custas, taxas ou despesas.
Também não há condenação em honorários na sentença de primeiro grau, salvo situações como litigância de má-fé.
Isso muda se houver recurso. Quem recorre e perde pode ter de pagar custas e honorários advocatícios.
Além disso, quem contrata advogado particular pode ter honorários previstos no contrato profissional, mesmo quando o processo tramita no Juizado.
LEIA TAMBÉM: Consignado indevido no Caixa Tem ou poupança: passo a passo para cancelar e estornar o dinheiro
Na Justiça comum, as custas variam conforme o tribunal e o valor da causa.
Quem não consegue arcar com essas despesas sem comprometer a própria manutenção pode pedir gratuidade da Justiça, sujeita à análise do caso.
Danos morais podem ser pedidos, mas não são automáticos
O Superior Tribunal de Justiça reconhece a responsabilidade objetiva das instituições financeiras por fraudes ligadas ao risco das operações bancárias.
Porém, decisões recentes do próprio STJ reforçam que a fraude no consignado, isoladamente, não garante indenização por dano moral.
O juiz analisa as circunstâncias concretas, como descontos efetivos no benefício, negativação indevida, comprometimento relevante da renda, insistência de cobranças e outros efeitos que ultrapassem mero aborrecimento.
Por isso, não existe uma tabela nacional que garanta indenização de R$ 5 mil, R$ 10 mil ou qualquer outro valor.
Desconto indevido também pode gerar pedido de restituição
O Código de Defesa do Consumidor prevê devolução em dobro do valor pago indevidamente, com correção e juros, salvo hipótese de engano justificável.
O STJ também tem precedentes recentes mantendo repetição em dobro em fraudes de consignado quando a cobrança viola a boa-fé objetiva.
Passos recomendados antes de entrar com a ação
- Guarde extratos do benefício e da conta bancária.
- Separe contratos, mensagens e protocolos de atendimento.
- Conteste formalmente o empréstimo no banco.
- Registre datas e valores de cada desconto não reconhecido.
- Leve documentos que demonstrem o prejuízo causado.
O custo real depende do caminho escolhido
Quem ajuíza causa de até 20 salários mínimos no Juizado pode começar sem advogado e sem custas iniciais.
Ainda assim, buscar orientação jurídica pode ser útil em casos com perícia, discussão sobre assinatura, vários contratos ou pedidos de indenização mais complexos.
Também é possível procurar a Defensoria Pública, conforme os critérios de atendimento do estado.
Antes de definir o valor da ação ou aceitar proposta do banco, confira os descontos, o contrato contestado e os pedidos que realmente têm suporte nos documentos.
Para acompanhar o desenrolar deste caso e receber alertas sobre empréstimo consignado falso em tempo real, entre na nossa comunidade oficial do WhatsApp do FDR no link abaixo.
