
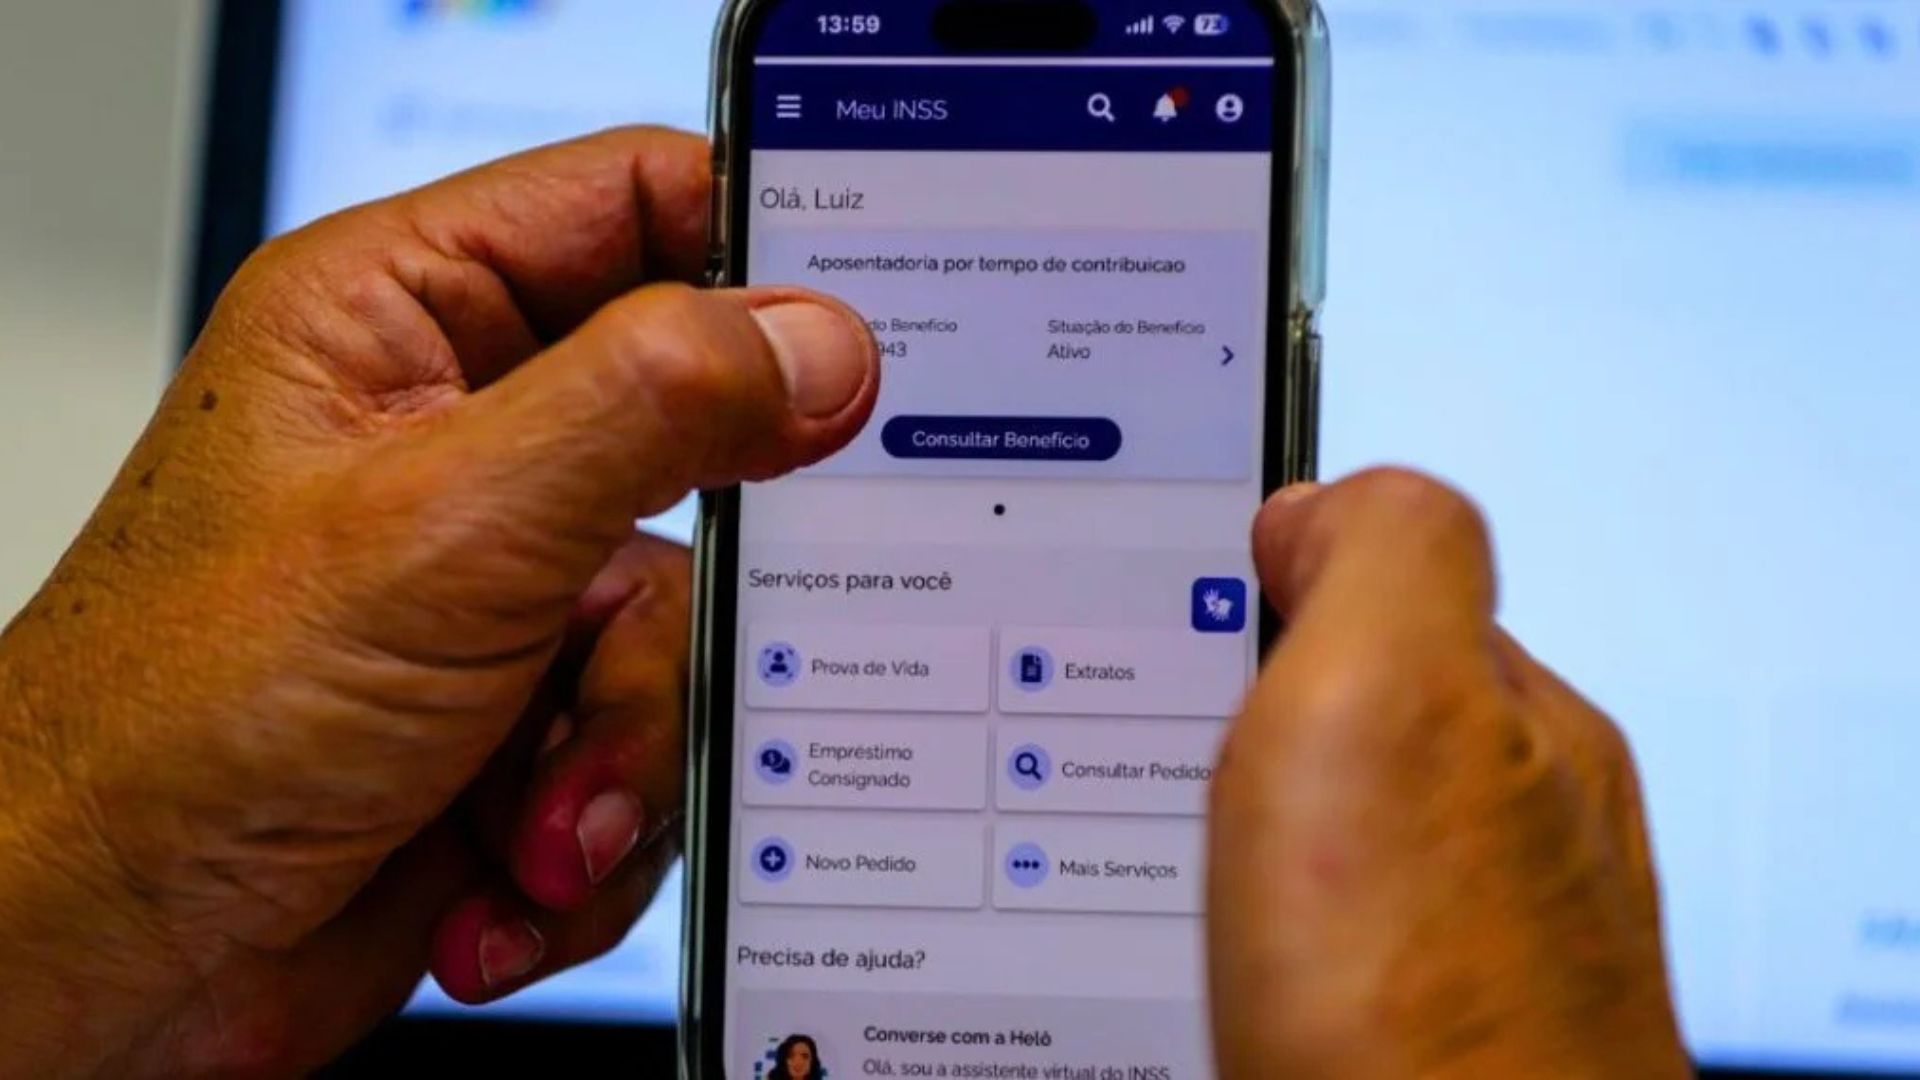
Quando aparece um empréstimo consignado que o aposentado ou pensionista não reconhece, banco e INSS têm papéis diferentes.
O segurado pode bloquear o benefício para novos empréstimos pelo Meu INSS ou pela Central 135.
No entanto a contestação e o pedido de exclusão do contrato devem ser encaminhados à instituição financeira e, atualmente, pelo Portal do Consumidor.
Essa divisão evita perder tempo no “jogo de empurra”.
O INSS controla a margem e os descontos no benefício; o banco responde pela contratação, autenticação e operação de crédito que originou o débito.
Primeiro passo é impedir novos consignados

O bloqueio preventivo reduz o risco de outra contratação indevida. No Meu INSS, o serviço aparece como “Bloquear ou Desbloquear Benefício para Empréstimo”.
A Central 135 também pode orientar o segurado sobre o procedimento.
Em seguida, é importante baixar o extrato do benefício e reunir dados do contrato contestado, como banco, número da operação, valor liberado e parcelas descontadas.
Comprovantes, mensagens e movimentações bancárias ajudam a montar a linha do tempo da fraude.
Contrato não reconhecido deve ser contestado no banco
O serviço oficial para exclusão de empréstimo consignado informa que reclamações, denúncias e pedidos de cancelamento devem ser feitos diretamente pelo Consumidor.gov.br.
Também vale acionar SAC e ouvidoria da instituição para criar registros formais do problema.
Se o banco não corrigir a situação, o consumidor pode registrar reclamação no Banco Central.
O BC não decide indenização individual, mas recebe demandas contra instituições supervisionadas e exige resposta dentro do processo de reclamação.
Boletim de ocorrência reforça a documentação da fraude
Se houver falsificação, uso indevido de dados ou crédito aberto sem autorização, o boletim de ocorrência cria um registro formal do fato.
Ele não cancela o contrato sozinho, mas pode acompanhar reclamações administrativas e eventual processo judicial.
Também é importante não gastar um valor creditado por empréstimo que o beneficiário afirma não ter contratado.
A destinação desse dinheiro pode ser discutida no processo de regularização e deve ficar documentada.
Justiça pode suspender desconto, mas indenização não é automática
Quando os canais administrativos falham, advogado ou Defensoria Pública podem avaliar pedido judicial para interromper descontos e discutir devolução de valores.
Decisões recentes do STJ reconhecem responsabilidade objetiva de bancos quando a fraude decorre de falha de segurança ligada à atividade financeira.
Isso não significa que devolução em dobro ou dano moral sejam garantidos em todo caso.
O resultado depende das provas, da conduta da instituição, do tipo de cobrança e da avaliação do Judiciário.
Para saber mais e receber notícias em tempo real, entre na nossa comunidade oficial do WhatsApp do FDR clicando aqui.
