

Microempreendedores de diferentes regiões do país começaram a relatar um mesmo problema: boletos desconhecidos aparecendo diretamente no aplicativo do banco.
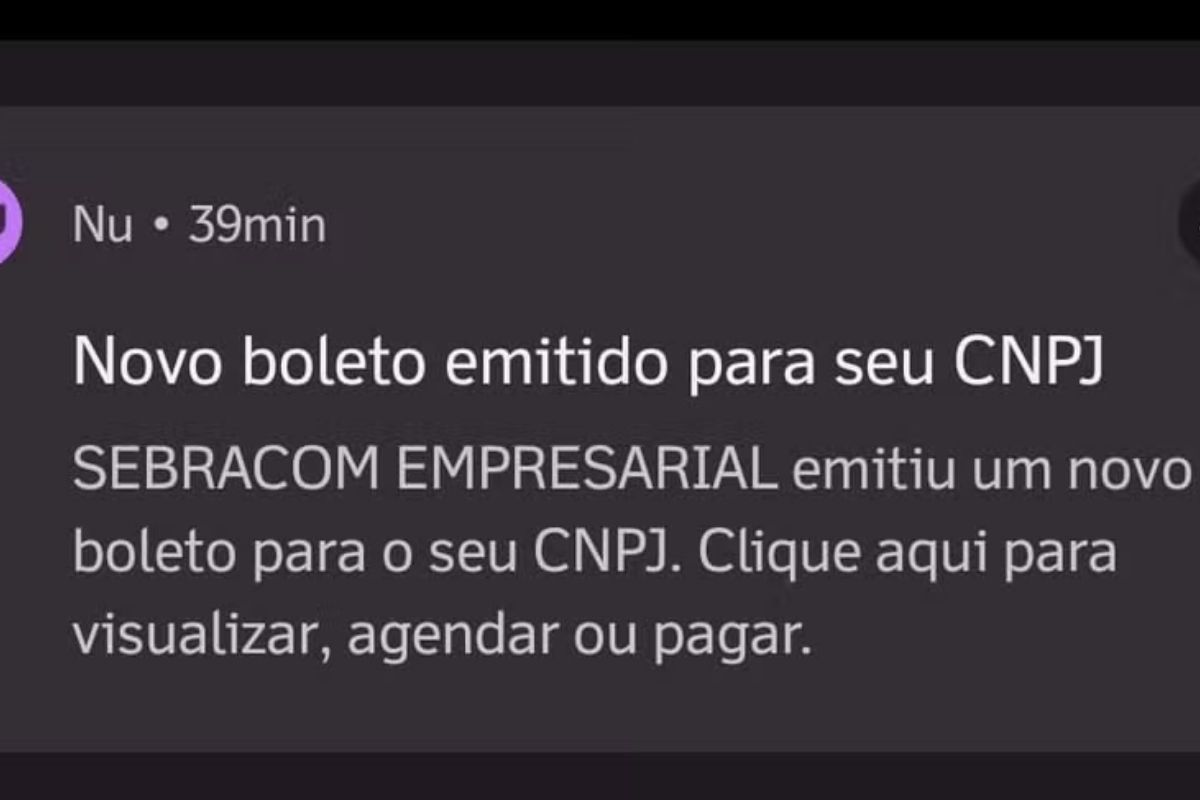
Em muitos casos, o valor gira em torno de R$ 495 e surge sem qualquer contratação prévia.
Foi exatamente isso que aconteceu com a costureira Silvana. (nome fictício para preservar identidade).
Ao acessar sua conta, encontrou um boleto registrado no DDA vinculado ao seu CNPJ.
Sem aviso, sem proposta e sem qualquer contato anterior, o documento tinha aparência de cobrança legítima .
Como esses boletos chegam até o MEI
O mecanismo utilizado é o Débito Direto Autorizado (DDA), sistema que reúne cobranças associadas ao CPF ou CNPJ do usuário.
Na prática, funciona assim:
- Empresas registram boletos vinculados ao CNPJ
- O documento aparece automaticamente no banco
- O empreendedor interpreta como cobrança obrigatória
Esse detalhe faz toda a diferença.
Como o boleto surge junto de contas reais, muitos acabam pagando sem conferir a origem.
Quando o boleto parece uma cobrança real
O principal problema está no formato.
Apesar de ser, na teoria, uma proposta comercial, o documento é estruturado como uma cobrança comum.
Elementos que confundem o MEI
- Valor definido
- Data de vencimento
- Layout semelhante a contas reais
- Ausência de aviso claro de que é opcional
Esse conjunto aumenta o risco de erro, principalmente em rotinas com muitos pagamentos.
Relatos mostram padrão repetido
Os casos não são isolados.
Há registros de empresários que receberam boletos semelhantes mais de uma vez.
Em um dos relatos, um empreendedor chegou a pagar o valor acreditando que era uma fatura de fornecedor.
Só depois percebeu que não havia contratado nenhum serviço.
Outro ponto que chama atenção é a frequência.
Há situações em que o boleto aparece mensalmente no sistema bancário, mesmo sem autorização.
Reclamações cresceram rapidamente
O volume de queixas reforça que a prática não é pontual.
Em 2025, foram mais de 19 mil reclamações relacionadas a esse tipo de envio.
O padrão se repete:
- Cobrança sem solicitação
- Falta de explicação prévia
- Dúvida sobre obrigatoriedade
Esse cenário tem levantado questionamentos sobre possíveis abusos na forma de oferta.
Especialistas alertam para risco de indução ao erro
O envio de boletos como proposta comercial não é proibido.
O problema surge quando o formato induz o empresário a acreditar que se trata de uma cobrança obrigatória.
Segundo especialistas, isso acontece porque o documento imita características típicas de contas reais, explorando a rotina financeira das empresas.
Em situações mais graves, quando há intenção de enganar, a prática pode ser considerada abusiva e até caracterizada como fraude.
O que fazer ao receber esse tipo de boleto
A orientação é clara: não pagar sem verificar a origem.
Algumas ações ajudam a evitar prejuízo:
- Conferir se existe relação com a empresa emissora
- Pesquisar o nome da empresa antes de qualquer pagamento
- Ignorar cobranças sem contratação prévia
- Registrar reclamação em órgãos de defesa do consumidor
Caso o pagamento já tenha sido feito, ainda é possível solicitar reembolso diretamente com a empresa.
Projeto de lei tenta barrar prática
O tema já chegou ao Congresso. Existe um projeto de lei que propõe proibir o envio de boletos sem solicitação prévia.
Além disso, alguns estados já adotaram regras específicas para impedir esse tipo de prática, justamente para reduzir erros e prejuízos.
